Sommaire
Vous vous lancez dans l’entrepreneuriat et vous avez décidé de cumuler deux activités distinctes ? C’est une stratégie courante, mais elle soulève rapidement des questions techniques. La gestion des cotisations sociales micro-entrepreneur activités mixtes vente service est une étape clé pour assurer la pérennité de votre projet. Ne laissez pas le flou administratif freiner votre croissance.
Dans le cadre d’une micro-entreprise, chaque activité possède son propre taux de prélèvement. Comprendre cette mécanique vous évitera des erreurs de déclaration coûteuses. Nous allons décortiquer ensemble les modalités de déclaration pour que vous puissiez vous concentrer sur votre développement commercial.
Comprendre la distinction entre vente et service pour vos déclarations
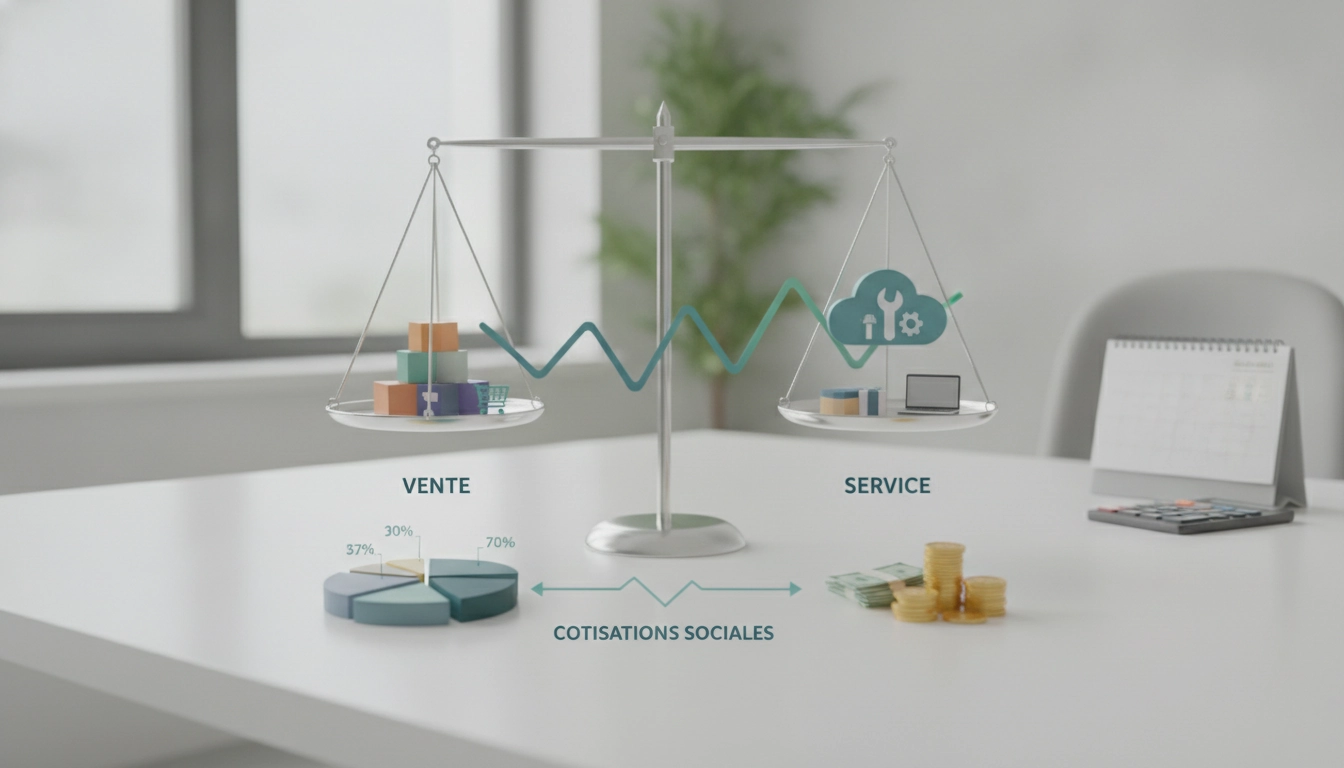
Le régime de la micro-entreprise repose sur une séparation nette des flux financiers. Si vous achetez des produits pour les revendre, vous relevez de la catégorie « achat/revente ». À l’inverse, si vous facturez votre savoir-faire, vous entrez dans la catégorie « prestations de services ». Cette distinction influence directement les taux appliqués par l’Urssaf.
Imaginez que vous vendiez des bijoux artisanaux tout en proposant des ateliers de création. Le chiffre d’affaires généré par la vente des bijoux est soumis au taux de la vente, tandis que les ateliers relèvent du taux des services. Il est indispensable de tenir une comptabilité séparée dès le premier euro encaissé pour identifier précisément la nature de chaque encaissement.
Une erreur fréquente consiste à appliquer un taux unique par facilité. Cela peut mener à une sur-déclaration ou, plus grave, à une sous-déclaration entraînant des pénalités. Pour approfondir ce point, consultez le taux de cotisations sociales en micro-entreprise : le guide essentiel par secteur d’activité afin d’ajuster vos prévisions de trésorerie.
| Type d’activité | Taux de cotisations (indicatif) | Nature de l’activité |
|---|---|---|
| Achat/Revente | 12,3 % | Vente de marchandises |
| Prestations de services | 21,1 % | Prestations artisanales ou commerciales |
| Professions libérales | 21,1 % / 21,2 % | Prestations intellectuelles |
La rigueur dans votre facturation est votre meilleure alliée. Chaque facture doit clairement identifier le service ou le produit vendu. Vous simplifiez ainsi grandement votre déclaration mensuelle ou trimestrielle sur le site officiel de l’administration, accessible via l’Urssaf.
Comment déclarer vos revenus avec précision
Schéma de répartition des flux financiers
Ce schéma illustre la nécessité de segmenter vos revenus. En isolant chaque flux dès la source, vous facilitez la consolidation de vos chiffres lors du report sur votre espace personnel. La clarté de cette séparation vous protège en cas de contrôle fiscal ou social.
La déclaration se fait au réel, sur la base du chiffre d’affaires encaissé. Si vous avez réalisé 1 000 euros de vente et 500 euros de prestation sur le mois, vous devez reporter ces montants dans les cases distinctes prévues par l’interface de déclaration. Le système calcule automatiquement le montant total dû en fonction des taux applicables à chaque case.
Ne tentez jamais de compenser ou de mélanger les montants. Si vous vous trompez de case, vous risquez de payer des cotisations sociales sur une base erronée. Prenez le temps de vérifier vos totaux avant de valider votre déclaration. Une fois transmise, la rectification est possible mais chronophage.
Optimiser le suivi de vos cotisations sociales
La gestion des cotisations sociales ne doit pas être subie comme une contrainte. C’est le prix de votre protection sociale. En tant qu’auto-entrepreneur, vous cotisez pour votre retraite, votre assurance maladie et vos indemnités journalières. Une bonne compréhension des montants versés vous permet d’anticiper vos besoins en assurance complémentaire.
Pour maintenir une vision claire, utilisez un tableau de suivi dédié. Notez chaque mois le chiffre d’affaires encaissé par catégorie. Cela vous donne une visibilité immédiate sur votre rentabilité réelle. Vous verrez rapidement si une activité est plus coûteuse en charges qu’une autre. Ajustez alors votre stratégie commerciale pour favoriser les marges les plus confortables.
| Mois | CA Vente | CA Service | Cotisations estimées |
|---|---|---|---|
| Janvier | 800 € | 400 € | 182,80 € |
| Février | 1 200 € | 200 € | 189,80 € |
| Mars | 500 € | 600 € | 187,10 € |
Anticiper vos charges est la marque d’un entrepreneur avisé. En utilisant ces données, vous pouvez mettre de côté la part nécessaire à vos cotisations dès réception du paiement de vos clients. Vous évitez ainsi les mauvaises surprises lors des échéances de prélèvement. La régularité est votre meilleure alliée pour une gestion sereine.
Les erreurs classiques à éviter lors de la déclaration
La confusion entre chiffre d’affaires et bénéfice est l’erreur la plus fréquente. Rappelez-vous que vous payez vos charges sur le montant total encaissé, et non sur votre bénéfice net. Cela signifie que vos marges doivent être suffisantes pour couvrir à la fois vos frais de fonctionnement et vos cotisations sociales. Si vos marges sont trop faibles sur l’une de vos activités, réévaluez vos prix de vente.
Une autre erreur consiste à oublier de déclarer un mois sans activité. Même si vous n’avez réalisé aucun chiffre d’affaires, vous devez déclarer « 0 » pour chaque catégorie. L’absence de déclaration peut être interprétée comme un défaut de gestion, ce qui peut engendrer des pénalités automatiques de la part des organismes sociaux.
Enfin, restez vigilant sur les plafonds de chiffre d’affaires. Le cumul des deux activités ne doit pas dépasser le plafond global autorisé pour le régime de la micro-entreprise. Si vous dépassez ces seuils, vous basculez vers un régime fiscal et social différent. Surveillez donc régulièrement vos cumuls annuels pour éviter tout changement de statut imprévu.
Questions fréquemment posées
Comment dois-je déclarer si j’ai deux activités distinctes ?
Vous devez déclarer le chiffre d’affaires de chaque activité dans la case spécifique prévue sur le site de l’Urssaf. Le système applique automatiquement le taux correspondant à chaque catégorie.
Puis-je appliquer un taux moyen pour simplifier mes calculs ?
Non, il est interdit d’appliquer un taux moyen. Chaque activité doit être déclarée selon son taux propre pour respecter les obligations sociales.
Quel est le risque en cas d’erreur de déclaration ?
Une erreur peut entraîner un redressement, des pénalités de retard ou le paiement de cotisations indues qui sont parfois difficiles à récupérer.
Où trouver les taux officiels mis à jour ?
Les taux officiels sont consultables sur le portail de l’Urssaf ou sur le site Service-Public.fr, qui répertorie les évolutions législatives.